Die stillen Gefahren: Diese finanziellen Risiken unterschätzen 9 von 10 Selbstständigen
Die Selbstständigkeit verspricht Freiheit, Selbstbestimmung und die Chance, die eigene Vision zu verwirklichen. Doch dieser Weg ist auch mit erheblichen finanziellen Unwägbarkeiten gepflastert. Viele ambitionierte Gründer und Freelancer konzentrieren sich voll auf ihr Produkt oder ihre Dienstleistung und übersehen dabei die finanziellen Fallstricke, die im Hintergrund lauern. Die Wahrheit ist: Eine brillante Idee allein zahlt keine Rechnungen. Ohne ein solides finanzielles Fundament kann der Traum vom eigenen Business schnell zum Albtraum werden.
Dieser Artikel beleuchtet die größten finanziellen Risiken, denen Sie als Selbstständiger begegnen, und gibt Ihnen konkrete, praxiserprobte Strategien an die Hand, um diese nicht nur zu überleben, sondern gestärkt aus ihnen hervorzugehen. Es geht darum, Unsicherheit in kalkulierbares Risiko zu verwandeln.
* Eine fehlende soziale Absicherung (Krankheit, Alter) wird oft sträflich vernachlässigt.
* Liquiditätsengpässe durch unterschätzte Kosten oder späte Zahler können schnell existenzbedrohend werden.
* Rechtliche Fallstricke wie Scheinselbstständigkeit oder Steuerfehler sind teure Zeitbomben.
* Ein proaktives Risikomanagement für Agenturen und Selbstständige ist der entscheidende Hebel für nachhaltigen Erfolg.
Das Fundament wackelt: Die 5 häufigsten finanziellen Risiken im Detail
Wer die Gefahren kennt, kann sich wappnen. Die folgenden fünf Risiken sind die Hauptgründe, warum viele Selbstständige scheitern. Nehmen Sie sich die Zeit, jeden Punkt zu verstehen und auf Ihre eigene Situation zu übertragen.
Risiko 1: Volatile Einkünfte und Auftragsflauten
Der Klassiker: Mal sprudeln die Einnahmen, dann herrscht wochen- oder monatelang Ebbe. Dieser „Feast or Famine“-Zyklus ist für viele Selbstständige normal, aber er ist Gift für die finanzielle Planung. Ohne einen Puffer führt die nächste Auftragsflaute direkt in den Dispo oder zur Aufgabe des Geschäfts. Der größte Fehler ist, in guten Monaten den Lebensstil sofort nach oben anzupassen, anstatt Reserven für die unvermeidlichen schlechten Zeiten zu bilden.
Risiko 2: Unterschätzte Kosten und fehlende Liquidität
Büromiete, Software-Lizenzen, Versicherungen, Marketingausgaben und vor allem die Steuern – die Liste der Betriebsausgaben ist lang. Viele Gründer kalkulieren zu optimistisch und vergessen, dass vom Umsatz am Ende nur ein Bruchteil als Gewinn übrig bleibt. Besonders die Steuervorauszahlungen und die hohe Nachzahlung im zweiten Jahr haben schon viele unvorbereitete Selbstständige in die Knie gezwungen. Meiner Erfahrung nach ist die strikte Trennung von privatem und geschäftlichem Vermögen von Tag eins an die wichtigste Disziplinarmaßnahme überhaupt.
Risiko 3: Die Lücke in der sozialen Absicherung
Als Angestellter sind Sie automatisch kranken-, renten-, pflege- und arbeitslosenversichert. Als Selbstständiger sind Sie für all das selbst verantwortlich. Die Beiträge für eine private oder freiwillig gesetzliche Krankenversicherung sind hoch. An die Altersvorsorge wird oft gar nicht erst gedacht. Ein längerer Krankheitsausfall ohne Krankentagegeldversicherung bedeutet null Einkommen – ein Risiko, das viele schlichtweg ignorieren.
Risiko 4: Rechtliche und steuerliche Fallstricke
Die Gefahr der Scheinselbstständigkeit schwebt wie ein Damoklesschwert über vielen Freelancern, die hauptsächlich für einen Kunden arbeiten. Stellt das Finanzamt oder die Rentenversicherung dies fest, drohen massive Nachzahlungen von Sozialversicherungsbeiträgen. Aber auch Fehler bei der Umsatzsteuer oder formale Mängel in Rechnungen können teuer werden und binden wertvolle Zeit und Nerven.
Risiko 5: Forderungsausfälle und späte Zahler
Sie haben Ihre Arbeit pünktlich und in hoher Qualität geliefert – aber der Kunde zahlt nicht. Zahlungsausfälle sind ein direktes Loch in Ihrer Kasse. Noch häufiger sind schleppende Zahlungseingänge, die Ihre eigene Liquidität belasten. Ein effektives Management, um das Ausfallrisiko zu managen, ist daher keine Kür, sondern eine Pflicht.
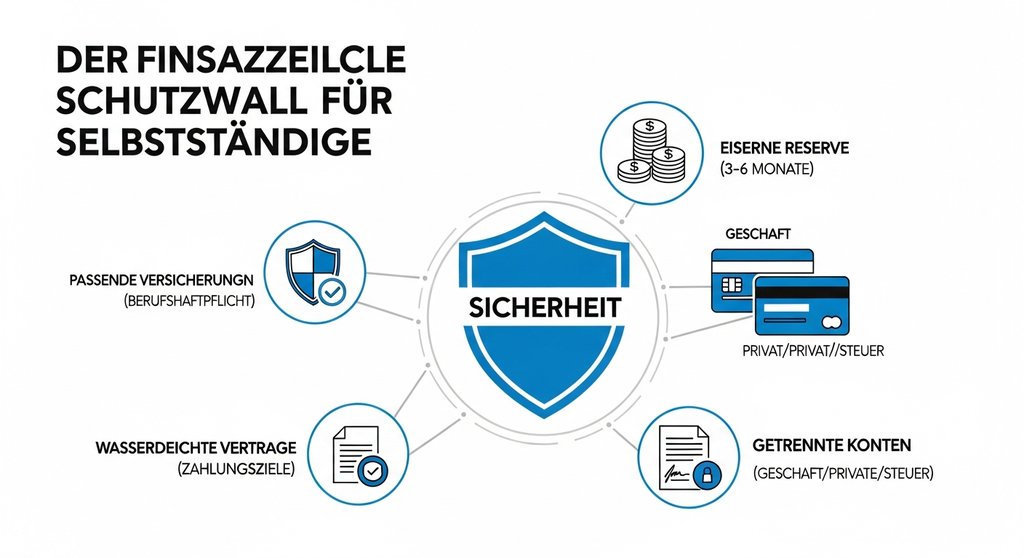
Vom Risikoträger zum Risikomanager: Strategien für finanzielle Stabilität
Die gute Nachricht ist: Gegen jedes dieser Risiken gibt es wirksame Gegenstrategien. Es geht darum, proaktiv zu handeln, anstatt nur zu reagieren, wenn es bereits brennt. Laut KfW Research sind Finanzierungsprobleme einer der Hauptgründe für das Scheitern junger Unternehmen. Das unterstreicht die Notwendigkeit, diesem Thema höchste Priorität einzuräumen.
Bauen Sie eine eiserne Liquiditätsreserve auf
Die wichtigste Regel zuerst: Legen Sie eine finanzielle Rücklage an, die alle Ihre beruflichen und privaten Fixkosten für mindestens drei, besser sechs Monate abdeckt. Dieses Geld ist Ihr Notfallfonds für Auftragsflauten, unerwartete Ausgaben oder Krankheit. Es ist die Grundlage für ruhigen Schlaf und rationale Geschäftsentscheidungen.
Das 3-Konten-Modell als Rettungsanker
Führen Sie von Anfang an mindestens drei getrennte Konten:
- Geschäftskonto: Hier gehen alle Einnahmen ein und alle betrieblichen Ausgaben ab.
- Steuerkonto: Überweisen Sie von jeder Einnahme sofort einen prozentualen Anteil (z.B. 30-40 %) auf dieses Tagesgeldkonto. Dieses Geld gehört nicht Ihnen, sondern dem Finanzamt.
- Privatkonto: Überweisen Sie sich selbst ein festes, realistisches monatliches „Gehalt“ vom Geschäftskonto.
In der Praxis hat sich immer wieder gezeigt, dass dieses einfache System die beste Methode ist, um die Kontrolle über die Finanzen für Agenturen und Freelancer zu behalten und böse Überraschungen bei der Steuererklärung zu vermeiden.
Intelligente Preisgestaltung und Vertragsgestaltung
Ihre Preise müssen nicht nur Ihre Arbeit, sondern auch alle unternehmerischen Risiken, Ihre Rücklagenbildung und Ihre soziale Absicherung abdecken. Verlangen Sie bei größeren Projekten Abschlagszahlungen und definieren Sie klare Zahlungsziele. Professionelle vertragliche Haftungsausschlüsse und AGBs sind kein Misstrauensbeweis, sondern ein Zeichen von Professionalität.
Der richtige Versicherungsschutz als Sicherheitsnetz
Einige Versicherungen sind für Selbstständige unverzichtbar. An erster Stelle stehen die Krankenversicherung und eine Berufshaftpflichtversicherung, die Sie vor teuren Schadenersatzforderungen schützt. Je nach Branche können weitere Absicherungen wie eine Inhaltsversicherung oder eine Rechtsschutzversicherung sinnvoll sein. Eine gute Haftpflichtversicherung für Agenturen ist eine Investition, die im Ernstfall Ihre Existenz retten kann.
Fazit: Risiko als Chance begreifen
Finanzielle Risiken sind ein fester Bestandteil der Selbstständigkeit. Sie zu ignorieren, ist der schnellste Weg ins Verderben. Sie jedoch aktiv zu managen, verwandelt sie von einer Bedrohung in eine kalkulierbare unternehmerische Herausforderung. Der Schlüssel zum Erfolg liegt in drei simplen, aber mächtigen Prinzipien: Planen, Puffern und Professionalisieren. Wer seine Zahlen kennt, Reserven bildet und sein Geschäft von Anfang an auf saubere Beine stellt, schafft sich die finanzielle Stabilität, die nötig ist, um kreativ zu sein und nachhaltig zu wachsen.
Häufig gestellte Fragen
Wie viel Geld sollte ich als Rücklage haben?
Als Faustregel gilt eine eiserne Reserve, die alle Ihre privaten und beruflichen Fixkosten für mindestens drei bis sechs Monate abdeckt. So können Sie Auftragsflauten oder unerwartete Ausgaben ohne Existenzangst überbrücken.
Was ist das größte finanzielle Risiko am Anfang?
Am Anfang ist die größte Gefahr ein negativer Cashflow, also fehlende Liquidität. Dies entsteht oft durch eine zu optimistische Planung, zu wenige zahlende Kunden und das Unterschätzen der laufenden Betriebskosten und Steuern.
Welche Versicherung ist für Selbstständige unverzichtbar?
Absolut unverzichtbar sind die Krankenversicherung und eine Berufshaftpflichtversicherung. Erstere sichert Ihre Gesundheit ab, letztere schützt Sie vor Schadenersatzforderungen, die aus Ihrer beruflichen Tätigkeit entstehen können.
Wie vermeide ich Scheinselbstständigkeit?
Um Scheinselbstständigkeit zu vermeiden, sollten Sie für mehrere Auftraggeber tätig sein, unternehmerisches Risiko tragen (z.B. eigenes Marketing) und nicht weisungsgebunden in die Organisation eines Kunden eingebunden sein. Eigene Geschäftsräume und Arbeitsmittel sind ebenfalls wichtige Indizien.
Sollte ich sofort ein Geschäftskonto eröffnen?
Ja, unbedingt. Die strikte Trennung von geschäftlichen und privaten Finanzen ist von Tag eins an essenziell für einen klaren Überblick, eine saubere Buchhaltung und die Vermeidung von Problemen mit dem Finanzamt.