Der blinde Fleck: Warum die meisten Agenturen beim Risikomanagement scheitern
Ein Anruf. Der Großkunde, der 40 % Ihres Umsatzes ausmacht, kündigt den Vertrag – mit sofortiger Wirkung. Parallel dazu meldet sich der leitende Entwickler krank, mitten in der kritischsten Phase eines Festpreisprojekts. Plötzlich kämpfen Sie nicht mehr um Wachstum, sondern um das schiere Überleben Ihrer Agentur. Kommt Ihnen dieses Gefühl des permanenten „Feuerlöschens“ bekannt vor?
Viele Agenturinhaber verstehen ihr Geschäft als einen kreativen Hochseilakt ohne Netz. Sie meistern den Alltag mit Talent und Improvisation. Doch strategisches Risikomanagement wird oft als bürokratischer Ballast abgetan, der vom Wesentlichen ablenkt. Das ist ein fataler Fehler. Denn professionelles Risikomanagement ist kein Kostenfaktor, sondern der stärkste Hebel für nachhaltiges und profitables Wachstum.
Es verwandelt Unsicherheit in berechenbare Planung und gibt Ihnen die Freiheit, sich auf das zu konzentrieren, was Sie am besten können: exzellente Arbeit für Ihre Kunden. Dieser Leitfaden zeigt Ihnen praxisnah, wie Sie ein schlankes, aber wirksames Risikomanagement in Ihrer Agentur etablieren.
* Größte Gefahren: Die gefährlichsten Risiken sind oft die unsichtbaren, wie eine zu hohe Kundenkonzentration oder schleichender Know-how-Verlust.
* Systematischer Prozess: Erfolgreiches Management folgt einem klaren Zyklus: Risiken identifizieren, bewerten, steuern und überwachen.
* Proaktiver Schutz: Statt auf Krisen zu reagieren, ermöglicht ein gutes System, potenzielle Probleme frühzeitig zu erkennen und proaktiv abzuwenden.
Was bedeutet Risikomanagement im Agenturkontext wirklich?
Risikomanagement ist der systematische Prozess zur Identifikation, Analyse, Bewertung und Steuerung von potenziellen Gefahren, die das Erreichen der unternehmerischen Ziele einer Agentur gefährden könnten. Es geht darum, fundierte Entscheidungen unter Unsicherheit zu treffen.
Das klingt theoretisch, doch für Agenturen hat es eine sehr praktische Dimension. Es geht nicht um komplizierte Finanzmodelle, sondern um konkrete Fragen: Was passiert, wenn unser wichtigster Kunde geht? Sind unsere Verträge wasserdicht? Haben wir einen Plan, wenn ein Schlüsselmitarbeiter kündigt? Meiner Erfahrung nach wird Risikomanagement oft fälschlicherweise mit reiner Krisenprävention gleichgesetzt. In Wahrheit ist es ein Werkzeug zur Qualitätssicherung Ihrer strategischen Entscheidungen.
Ein funktionierendes System schafft eine Kultur der Voraussicht und Verantwortung. Es sorgt dafür, dass Ihr Team nicht nur kreativ, sondern auch unternehmerisch denkt und handelt. Es ist die Grundlage dafür, dass Sie nachts ruhig schlafen können, weil Sie wissen, dass Sie auf das Unerwartete vorbereitet sind.
Die 4 häufigsten Risikofelder für Agenturen
Die potenziellen Gefahren für eine Agentur sind vielfältig. Um den Überblick zu behalten, ist es sinnvoll, sie in Kategorien zu unterteilen. In der Praxis hat es sich bewährt, zwischen strategischen, operativen, finanziellen und rechtlichen Risiken zu unterscheiden. Lassen Sie uns mit dem Feld beginnen, das die Existenz einer Agentur am schnellsten bedrohen kann.
1. Strategische Risiken: Die Abhängigkeit vom Anker-Kunden
Das wohl klassischste und zugleich gefährlichste Risiko ist die Klumpenbildung im Kundenportfolio. Es fühlt sich gut an, einen großen, verlässlichen Kunden zu haben, der einen erheblichen Teil des Umsatzes sichert. Doch diese Sicherheit ist trügerisch. Ein Strategiewechsel, ein neuer Marketingleiter beim Kunden oder eine Budgetkürzung – und plötzlich bricht ein massiver Teil Ihres Geschäfts weg.
Die Folgen sind verheerend und ziehen einen Rattenschwanz nach sich: Liquiditätsengpässe, plötzliche Überkapazitäten im Team, sinkende Moral und panische Akquise-Versuche, die selten zu guten Ergebnissen führen. Aus meiner Sicht ist eine Abhängigkeit von über 25 % des Gesamtumsatzes von einem einzigen Kunden eine kritische rote Linie, die aktiv gemanagt werden muss. Eine breite Streuung des Kundenstamms ist die beste Versicherung gegen unvorhersehbare Schocks.
2. Operative Risiken: Know-how-Verlust und Prozesschaos
Operative Risiken sind die Gefahren, die im täglichen Geschäftsbetrieb lauern. Ein klassisches Beispiel ist der Wissens-Silo: Ein einziger erfahrener Entwickler oder Projektmanager kennt alle Details eines kritischen Projekts. Fällt diese Person unerwartet aus, bricht Panik aus. Das Ausfallrisiko managen Sie nicht, indem Sie hoffen, dass niemand kündigt, sondern indem Sie für saubere Dokumentation und Wissenstransfer im Team sorgen.
Eng damit verknüpft ist das Risiko fehlender oder unklarer Prozesse. Ohne standardisierte Abläufe für Onboarding, Projekt-Setups oder Qualitätskontrollen regiert das Chaos. Die Folgen sind Scope Creep, verpasste Deadlines und frustrierte Kunden. Ich empfehle an dieser Stelle meistens, die wichtigsten Kernprozesse einmal sauber zu definieren. Das ist anfangs mühsam, aber die beste Methode, um Projekt-Risiken zu minimieren und die Qualität konstant hochzuhalten.
3. Finanzielle Risiken: Die schleichende Margen-Erosion
Die offensichtlichsten finanziellen Risiken sind Liquiditätsengpässe. Doch die wahre Gefahr lauert oft tiefer: die schleichende Erosion Ihrer Gewinnmargen. Projekte, die auf dem Papier profitabel aussehen, entpuppen sich durch unzählige Korrekturschleifen, unbezahlte Zusatzaufwände und ineffiziente Arbeit als versteckte Verlustbringer. Ohne ein präzises Projektcontrolling und eine saubere Zeiterfassung tappen Sie hier völlig im Dunkeln.
Ein weiteres Kernproblem sind Forderungsausfälle. Ein Kunde, der seine Rechnungen spät oder gar nicht bezahlt, kann Ihre gesamte Cashflow-Planung über den Haufen werfen. Klare Zahlungsbedingungen, konsequentes Mahnwesen und eventuell sogar Vorauszahlungen bei Neukunden sind keine Schikane, sondern essenzielle Schutzmaßnahmen. Diese finanziellen Risiken der Selbstständigkeit müssen Sie aktiv steuern, anstatt nur auf den monatlichen Kontoauszug zu reagieren.
4. Rechtliche & Compliance-Risiken: Die unsichtbaren Fallstricke
Dieses Feld wird von Kreativagenturen am häufigsten unterschätzt – mit potenziell fatalen Folgen. Lückenhafte Verträge ohne klare Leistungsbeschreibungen (SOWs) oder Haftungsregelungen sind eine offene Einladung für kostspielige Rechtsstreitigkeiten. Sichern Sie sich durch professionell geprüfte vertragliche Haftungsausschlüsse ab, die auf Ihr Geschäftsmodell zugeschnitten sind.
Ein weiterer Dauerbrenner sind die Datenschutz-Risiken. Der Umgang mit Kundendaten unterliegt den strengen Regeln der DSGVO. Ein Verstoß kann nicht nur zu empfindlichen Bußgeldern führen, wie sie vom Bundesbeauftragten für den Datenschutz immer wieder verhängt werden, sondern auch einen massiven Reputationsschaden verursachen. Eng damit verbunden ist das Thema IT-Sicherheit für Agenturen, denn ein Datenleck durch einen Hackerangriff fällt ebenfalls in diese Kategorie.
Vergessen Sie auch nicht das Urheberrecht: Die Verwendung von Bildern, Schriften oder Musik ohne die korrekten Lizenzen kann schnell teuer werden. Eine gute Haftpflichtversicherung für Ihre Agentur ist hier kein Luxus, sondern eine absolute Notwendigkeit, um sich gegen diese unsichtbaren Fallstricke zu schützen.
Der Risikomanagement-Prozess in 4 einfachen Schritten
Die gute Nachricht ist: Sie benötigen keine teure Software oder einen Stab von Beratern, um ein wirksames Risikomanagement aufzubauen. In der Praxis hat sich immer wieder gezeigt, dass ein simpler, aber konsequent gelebter Prozess die besten Ergebnisse liefert. Betrachten Sie ihn als einen kontinuierlichen Kreislauf, nicht als ein einmaliges Projekt.
Schritt 1: Risiken systematisch identifizieren
Der erste Schritt ist eine ehrliche Bestandsaufnahme. Setzen Sie sich mit Ihrem Führungsteam oder sogar der gesamten Mannschaft zusammen und sammeln Sie alle denkbaren Risiken. Was könnte uns aus der Bahn werfen? Wo sind wir verwundbar? Analysieren Sie vergangene Projekte: Was lief schief und warum? Führen Sie all diese Punkte in einem zentralen Dokument, einem sogenannten Risikoregister, zusammen.
Ein hervorragendes Werkzeug für diesen Prozess ist die klassische SWOT-Analyse, bei der Sie gezielt interne Schwächen (Weaknesses) und externe Gefahren (Threats) beleuchten. Viele Industrie- und Handelskammern, wie zum Beispiel die IHK für München und Oberbayern, bieten hierfür wertvolle Leitfäden im Rahmen der Businessplan-Erstellung an, die sich perfekt adaptieren lassen.
Schritt 2: Risiken bewerten – Eintrittswahrscheinlichkeit & Schadenshöhe
Nicht jedes Risiko ist gleich. Um Ihre Ressourcen gezielt einzusetzen, müssen Sie die identifizierten Gefahren priorisieren. Das geschieht am besten anhand einer einfachen Matrix mit zwei Achsen: der Eintrittswahrscheinlichkeit (Wie wahrscheinlich ist es, dass dieses Ereignis eintritt?) und der potenziellen Schadenshöhe (Wie gravierend wären die finanziellen oder reputativen Folgen?).
So entsteht eine klare Prioritätenliste. Risiken mit hoher Wahrscheinlichkeit und hoher Schadenshöhe (z.B. der Wegfall des Anker-Kunden) sind Ihre „roten“ Risiken und erfordern sofortiges Handeln. Ein Detail, das Anfänger oft übersehen, ist die Gefahr, sich in „grünen“ Risiken (geringe Wahrscheinlichkeit, geringer Schaden) zu verlieren. Akzeptieren Sie diese bewusst und fokussieren Sie Ihre Energie auf das Wesentliche.
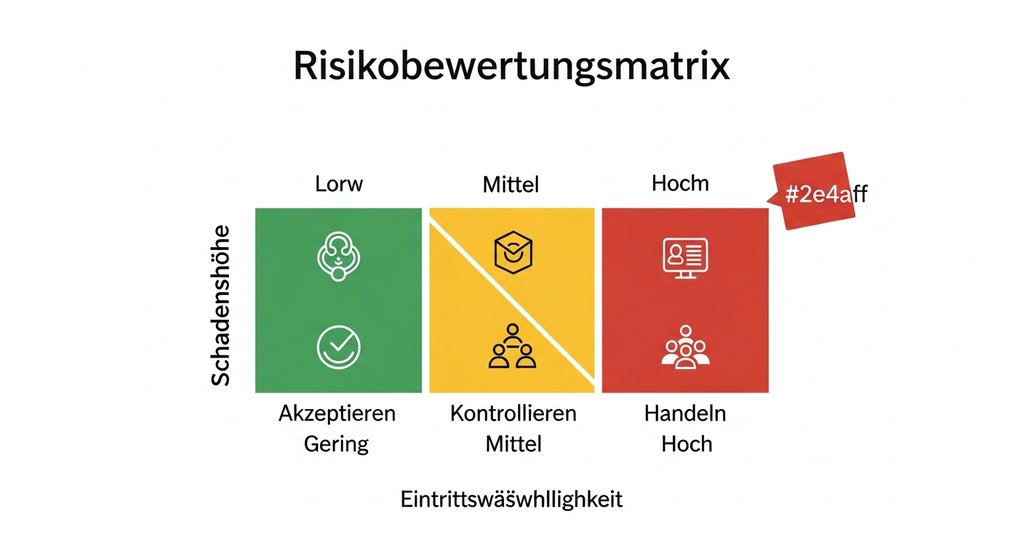
Mit dieser visuellen Einordnung verwandeln Sie eine lange, unübersichtliche Liste von Sorgen in einen konkreten und handhabbaren Aktionsplan.
Schritt 3: Maßnahmen zur Risikosteuerung entwickeln
Nachdem Sie wissen, welche Risiken die größte Bedrohung darstellen, geht es an die Entwicklung konkreter Gegenmaßnahmen. Nicht für jedes Risiko gibt es die gleiche Lösung. Im Kern stehen Ihnen vier Strategien zur Verfügung, um mit identifizierten Gefahren umzugehen:
- Vermeiden: Sie entscheiden sich bewusst dagegen, ein Risiko einzugehen. Das kann bedeuten, ein Projekt mit unklarem Briefing oder einen Kunden mit schlechter Zahlungsmoral abzulehnen.
- Vermindern: Sie ergreifen Maßnahmen, um entweder die Eintrittswahrscheinlichkeit oder die Schadenshöhe zu reduzieren. Aus meiner Sicht ist dies der wichtigste Hebel: Aktive Diversifizierung des Kundenstamms, um Klumpenrisiken zu senken, oder die Etablierung von Wissensmanagement-Systemen gegen den Know-how-Verlust.
- Übertragen: Sie lagern das Risiko auf einen Dritten aus. Der klassische Fall ist der Abschluss einer Betriebshaftpflicht- oder einer Cyber-Versicherung, die im Schadensfall finanziell einspringt.
- Akzeptieren: Bei Risiken mit sehr geringer Wahrscheinlichkeit und niedrigem Schaden ist es oft am wirtschaftlichsten, sie bewusst zu akzeptieren und keine Ressourcen in ihre Vermeidung zu investieren.
Halten Sie für jedes „rote“ und „gelbe“ Risiko im Register fest, welche Maßnahme Sie ergreifen, wer dafür verantwortlich ist und bis wann sie umgesetzt wird. Diese Maßnahmen münden idealerweise in einem konkreten Notfallplan, dem sogenannten Business Continuity Planning, das im Ernstfall klare Handlungsanweisungen gibt.
Schritt 4: Risiken überwachen und den Prozess anpassen
Risikomanagement ist kein einmaliges Projekt, sondern ein kontinuierlicher Kreislauf. Der Markt verändert sich, neue Technologien entstehen, Kunden kommen und gehen. Ihr Risikoregister ist daher ein lebendiges Dokument, das regelmäßig überprüft und angepasst werden muss.
Setzen Sie sich mindestens einmal pro Quartal mit Ihrem Team zusammen, um die Risikoliste durchzugehen. Sind die Bewertungen noch aktuell? Wurden die Maßnahmen umgesetzt? Sind neue Risiken aufgetaucht? Nur durch diese regelmäßige Überprüfung stellen Sie sicher, dass Ihr Schutzschild wirksam bleibt und Sie nicht von neuen Entwicklungen überrascht werden.
Fazit: Vom Feuerlöscher zum Architekten Ihrer Agentur-Zukunft
Die anfängliche Vorstellung, ständig Brände löschen zu müssen, muss nicht die Realität Ihrer Agentur sein. Ein systematisches Risikomanagement verwandelt Sie vom reagierenden Krisenmanager zum proaktiven Gestalter. Es ist das Fundament, das es Ihnen erlaubt, mutige unternehmerische Entscheidungen zu treffen, weil Sie die potenziellen Kehrseiten kennen und abgesichert haben. Es schützt Ihre Marge, Ihre Reputation und nicht zuletzt Ihren Seelenfrieden.
Häufig gestellte Fragen
Wie fange ich mit Risikomanagement in einer kleinen Agentur an?
Starten Sie einfach. Nehmen Sie sich zwei Stunden Zeit mit Ihrem Team, sammeln Sie alle potenziellen Risiken in einer simplen Tabelle (Ihrem Risikoregister) und bewerten Sie diese nach Eintrittswahrscheinlichkeit und Schadenshöhe. Allein dieser Schritt schafft bereits enormes Bewusstsein.
Ist Risikomanagement nicht zu aufwendig und bürokratisch?
Der initiale Aufwand zahlt sich um ein Vielfaches aus. Der Zeitverlust und Stress, der durch eine unvorhergesehene Krise entsteht, ist ungleich höher als die Zeit, die Sie in präventive Planung investieren. Betrachten Sie es als Investition, nicht als Kosten.
Welches ist das absolut größte Risiko für die meisten Agenturen?
Obwohl es individuell ist, zeigt die Erfahrung, dass die Abhängigkeit von einem oder zwei Großkunden (Klumpenrisiko) fast immer die größte existenzielle Bedrohung darstellt. Die Diversifizierung Ihres Kundenportfolios sollte daher oberste Priorität haben.
Welche Tools benötige ich für ein effektives Risikomanagement?
Für den Anfang genügt eine einfache Tabellenkalkulation wie Excel oder Google Sheets vollkommen. Es geht um den Prozess und die Denkweise, nicht um teure Software. Wichtig ist, dass das Risikoregister zentral gepflegt und für alle relevanten Personen zugänglich ist.